2018年,对于中国工程机械行业而言,是深度调整后全面复苏的关键之年,更是智能制造与产业互联网从概念走向落地、重塑产业格局的转折之年。在“中国制造2025”与供给侧结构性改革的双重推动下,行业不仅交出了亮眼的销量成绩单,更在技术融合、商业模式创新和产业链协同上取得了实质性突破。
一、市场全面回暖,智能装备成增长新引擎
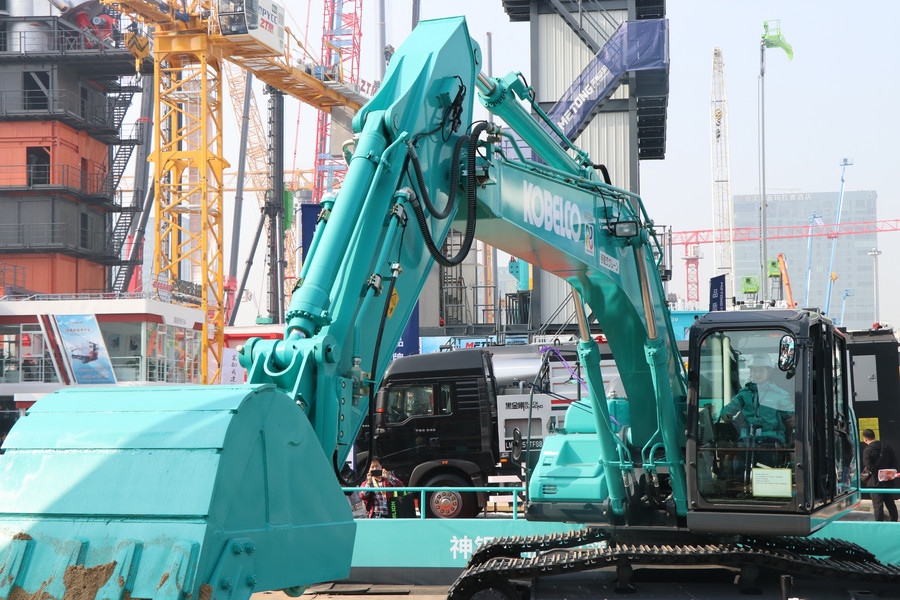
经历五年深度调整后,2018年工程机械主要产品销量持续高速增长。挖掘机全年销量突破20万台,同比增长超过40%,创下历史新高;装载机、起重机、混凝土机械等品类同步显著回升。与以往单纯依靠基建投资拉动的规模扩张不同,本轮增长呈现出明显的结构化升级特征。智能挖掘机、无人压路机、远程遥控起重机等高附加值产品市场渗透率快速提升。三一重工、徐工、中联重科等龙头企业纷纷将智能化和数字化产品作为主推方向,加装GPS定位、远程诊断、负载自适应等智能模块成为主流机型的标配。智能装备不再停留于展会演示层面,而是大批量进入工地,切实提升施工效率与安全性,成为行业增长的核心驱动力。
二、智能制造纵深推进,柔性生产与数字化工厂落地
2018年,工程机械行业的智能制造从单点自动化设备引进,迈向系统性数字化工厂建设。龙头企业率先建成一批标杆性智能工厂:三一重工北京桩机工厂实现从下料、焊接、机加到装配的全流程柔性化生产,通过MES系统与工业互联网平台连接,实现订单驱动、按需排产与设备状态实时监控;徐工集团大吨位起重机智能化生产基地投入使用,焊接机器人集群与AGV物流系统协同作业,关键工序自动化率达80%以上;中联重科全新智能工厂实现产品从设计到交付的全生命周期数据打通。供应链端同样加速数字化,整机企业与核心零部件供应商共享产能与库存数据,推动上游液压件、发动机、电控系统企业进行智能产线改造,产业链协同制造能力显著增强。制造模式的变革使得交付周期缩短、定制化成本降低,订单响应速度从以往的按月计提升至以周甚至天计。
三、产业互联网加速渗透,后市场生态重构
设备卖出去只是开始,产业互联网的真正价值在于重构后市场服务与运营体系。2018年,行业头部企业纷纷加码工业互联网平台建设。徐工集团发布汉云工业互联网平台,接入设备超过40万台,面向全球客户提供设备远程运维、故障预警、能耗分析、配件预测等服务;三一重工“根云”平台聚焦设备租赁与施工协同,通过工况数据采集与大数据分析,为客户提供机群调度优化和施工方案建议;中联重科推出中科云谷平台,打通设备物联、客户服务与供应链协同。租赁领域同样迎来模式变革,众能联合、华铁应急等企业以数字化平台整合分散设备资源,实现设备供需匹配、在线签约、智能结算与远程财务管理,推动行业从传统粗放租赁向准时制、数据驱动的智能租赁转型。二手设备交易、再制造与配件电商也在产业互联网赋能下逐步走向透明化和标准化。
四、政策与标准护航,国际竞争力持续提升
政策层面,《工业互联网APP培育工程实施方案》《智能制造综合标准化与新模式应用项目》等文件密集出台,为工程机械智能化发展提供方向指引与资金支持。行业标准体系同步完善,全国土方机械标准化技术委员会推进无人驾驶工程机械、远程操控设备、设备互联接口等领域的标准制定,填补多项空白。2018年,中国工程机械企业海外拓展亦从产品出口迈向“产品+服务+标准”的协同输出,借助“一带一路”沿线基建项目,智能装备与远程运维模式同步出海,国际市场份额与品牌影响力稳步提升。
回望2018年,中国工程机械行业在智能制造与产业互联网的雙轮驱动下,实现了从规模扩张向质量效益的关键转变。数字化工厂落地、智能装备普及、工业互联网平台集中涌现,标志着行业正式进入以数据为核心要素的新竞争阶段。在自身全面迎接智能化挑战的中国工程机械企业,正携手政策环境的持续助力,奔赴绿色化、大型化、纵深突破的世界赛场。